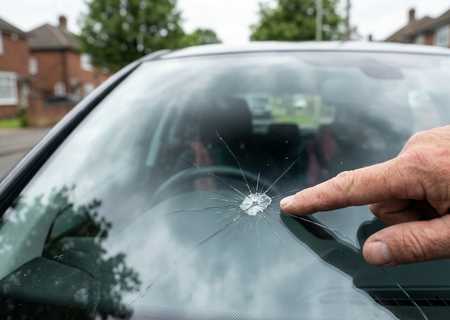
Impact sur votre pare-brise : que couvre votre assurance ?
Un impact dans votre pare-brise n'est pas automatiquement assuré. Dans la plupart des cas, il n'y a intervention que si votre police couvre le bris de glace, par exemple via une mini-omnium, une omnium complète ou une garantie bris de glace distincte. La nature exacte du dommage compte aussi : un simple dommage au vitrage automobile est souvent traité autrement qu'un dommage après un accident ou un vol.
Votre franchise, le choix du réparateur et la différence entre une réparation ou un remplacement déterminent aussi si vous devez encore payer quelque chose vous-même. Si le dommage est évalué rapidement, réparer un impact peut en outre souvent suffire avant qu'il ne se transforme en fissure plus importante.
- Publié le
RC, mini-omnium ou omnium : quand un impact est-il couvert ?
Type d'assurance | L'impact sur le pare-brise est-il généralement couvert ? | À quoi faut-il surtout faire attention ? |
|---|---|---|
RC | Généralement non | La RC couvre habituellement les dommages causés à des tiers, pas à votre propre pare-brise. |
Mini-omnium / petite omnium | Souvent oui, si le bris de glace est inclus | Le pare-brise relève généralement du bris de glace ; vérifiez la franchise et les conditions de la police. |
Omnium complète | Souvent oui | Les dommages au vitrage causés par un impact sont généralement couverts, selon votre police. |
Garantie bris de glace distincte | Oui, selon la police | D'autres éléments vitrés ne sont pas toujours décrits ou couverts exactement de la même manière. |
Une fissure dans le pare-brise n'est donc généralement assurée que si le bris de glace est inclus. L'intervention précise varie toutefois selon l'assureur et la police.
Quelles conditions faut-il vérifier d'abord ?
Vérifiez s'il s'agit d'un dommage au vitrage seul, sans dégâts supplémentaires au véhicule.
Si le dommage est survenu après un accident ou un vol, il est souvent traité via une autre garantie.
Contrôlez si le bris de glace est explicitement mentionné dans votre police et si une franchise s'applique.
Gardez votre plaque d'immatriculation, votre numéro de police et les coordonnées de votre assureur ou de votre courtier à portée de main pour faire vérifier rapidement votre couverture.
Réparer ou remplacer : qu'est-ce que cela change pour le coût ?
Un petit impact peut souvent encore être réparé, selon l'endroit, la taille et la profondeur du dommage. Si l'impact se situe dans le champ de vision ou si une fissure est déjà présente, remplacer le pare-brise s'impose plus rapidement. Le coût dépend fortement du véhicule et du pare-brise, si bien que des prix indicatifs fixes en disent peu sans évaluation concrète. Avec une couverture bris de glace, une réparation est généralement plus simple à gérer et souvent plus avantageuse qu'un remplacement complet.
Réparateur partenaire ou libre choix : qu'est-ce qui change dans la gestion du dossier ?
Si vous choisissez un réparateur partenaire ou un réseau agréé de votre assureur, l'administration est souvent plus simple. Le réparateur sait généralement quels documents sont nécessaires et peut souvent aligner facilement la gestion du dossier sur les conditions de la police. C'est surtout pratique en cas de bris de glace classique sans dommage supplémentaire.
Si vous choisissez un réparateur hors réseau, la procédure de sinistre peut être différente. Certains assureurs demandent une autorisation préalable ou une expertise. Dans certains dossiers, vous devrez peut-être d'abord payer vous-même et le remboursement suivra plus tard, selon les conditions de votre police. Le libre choix du réparateur ne signifie donc pas automatiquement que le règlement financier reste identique. Demandez toujours avant votre rendez-vous quelles sont les conséquences pour la franchise, le remboursement et les formalités administratives. Si vous planifiez votre réparation de vitrage ou votre remplacement chez Van Mossel, gardez de préférence votre plaque d'immatriculation et les données de votre police à portée de main.
Que payez-vous vous-même, et votre bonus-malus augmente-t-il ?
Une déclaration de bris de glace sans accident supplémentaire n'a généralement pas d'impact sur votre bonus-malus.
En cas de bris de glace, la franchise est souvent limitée ou inexistante, mais cela varie selon l'assureur et la police.
En cas de remplacement, votre part personnelle peut être différente de celle d'une simple réparation.
Si vous n'avez pas de couverture adaptée, vous payez vous-même la facture complète, même pour un dommage limité.
Que faire immédiatement après un impact dans votre pare-brise ?
Vérifiez immédiatement s'il s'agit d'un petit impact ou d'un dommage qui peut rapidement se transformer en fissure.
Si votre visibilité n'est pas gênée et que le dommage reste limité, vous pouvez souvent encore rouler prudemment.
Ne reportez pas la réparation : les vibrations et les différences de température peuvent rapidement agrandir la fissure.
Planifiez dès que possible un rendez-vous à l'atelier pour une évaluation ou une réparation. En cas de doute sur la sécurité, faites contrôler immédiatement le véhicule.